Vous disposez d’une capacité d’épargne régulière et vous hésitez entre tout verser d’un coup, programmer un virement mensuel ou lisser vos apports dans la durée. Ce choix n’est pas anodin : à taux équivalent, le rythme des versements modifie la durée pendant laquelle chaque euro travaille, et donc le capital final.
Les intérêts composés reposent sur une idée simple : les intérêts générés produisent eux-mêmes des intérêts l’année suivante. Plus un euro reste placé longtemps, plus cet effet boule de neige se renforce. C’est pourquoi le calendrier de vos versements compte autant que le support choisi, qu’il s’agisse d’un Livret A ou d’une assurance vie.
Réponse directe : À montant global identique, un versement précoce fait travailler votre capital plus longtemps. Mais un rythme mensuel régulier reste souvent plus réaliste pour un épargnant salarié, et lisse l’exposition aux variations de marché sur les supports non garantis.
Que sont les intérêts composés et pourquoi le rythme de versement change tout ?
Les intérêts composés désignent le mécanisme par lequel les intérêts versés sur votre épargne s’ajoutent au capital, puis génèrent à leur tour de nouveaux intérêts l’année suivante. Autrement dit, votre épargne produit des revenus, et ces revenus produisent eux-mêmes des revenus. Cet effet cumulatif reste modeste les premières années, puis s’amplifie nettement sur longue période.
Deux leviers alimentent cette croissance : le taux de rendement appliqué à votre épargne et la durée pendant laquelle le capital reste investi. Le taux dépend du support choisi ; la durée, elle, dépend du moment où vous versez. Un euro placé à 25 ans travaille quarante ans avant la retraite, le même euro placé à 55 ans ne travaille que dix ans.
Prenons un cas simple pour visualiser l’effet du temps. Imaginez 10 000 € placés à un taux hypothétique de 2 % par an pendant 20 ans : à la fin de la période, le capital atteint environ 14 859 €. Le même montant placé seulement 10 ans ressort à 12 190 €. L’écart ne vient ni du montant versé, ni du taux, mais uniquement du nombre d’années pendant lesquelles le capital a pu capitaliser.
Le rythme de versement est donc un choix distinct de celui du support. Vous pouvez verser une somme unique, programmer des versements réguliers, ou étaler vos apports dans le temps. Pour tester concrètement ces scénarios, un simulateur assurance vie permet d’ajuster le montant initial, la fréquence et la durée pour visualiser l’évolution attendue de votre épargne.
Les deux leviers des intérêts composés
- Le taux appliqué dépend du support choisi (Livret A, fonds en euros, unités de compte).
- La durée dépend du rythme de versement : plus vos apports arrivent tôt, plus ils capitalisent longtemps.
- À long terme, la durée pèse souvent davantage que de petites différences de taux.
Trois rythmes de versement comparés : ponctuel, régulier, continu
Pour rendre visible l’effet du calendrier, comparons trois façons de constituer la même épargne annuelle. L’objectif n’est pas de désigner un rythme universellement supérieur, mais de montrer comment chaque scénario mobilise différemment le temps et la régularité.
Le versement ponctuel : maximiser la durée
Vous disposez d’une somme disponible (prime, héritage, revente) et vous la placez en une fois en début de période. Chaque euro bénéficie alors de la durée maximale d’investissement. Sur 20 ans, 24 000 € placés en une fois à un taux hypothétique de 2 % atteindraient environ 35 663 €. Cette approche convient aux épargnants qui disposent d’un capital initial et acceptent de l’immobiliser.
Les versements réguliers : lisser l’effort et le risque
Vous programmez un virement mensuel. Avec 100 € versés chaque mois pendant 20 ans à 2 % annuel, soit 24 000 € apportés au total, le capital final avoisine 29 500 €. L’écart avec le versement ponctuel vient du fait que les derniers euros versés n’ont capitalisé que quelques mois. En contrepartie, cette approche est accessible sans mobiliser un capital de départ et lisse les points d’entrée sur les supports dont la valeur fluctue.
Le versement continu : adapter au fil de l’eau
Entre les deux, le versement continu consiste à adapter régulièrement vos apports à votre capacité d’épargne : virements mensuels modulables, versements complémentaires lors d’une rentrée ponctuelle. L’effort reste étalé, mais vous conservez la souplesse d’ajuster à la hausse ou à la baisse.
Aucun rythme n’est universellement supérieur : le choix dépend de votre capacité d’épargne et de votre horizon.
| Rythme | Montant total versé | Capital estimé à 20 ans |
|---|---|---|
| Versement unique en année 1 | 24 000 € | ≈ 35 663 € |
| Versement mensuel régulier | 24 000 € (100 €/mois) | ≈ 29 500 € |
| Deux versements de 12 000 € (année 1 et année 10) | 24 000 € | ≈ 32 480 € |
Ces projections sont des exemples pédagogiques à taux constant hypothétique. Elles ne tiennent compte ni de la fiscalité, ni des frais de contrat, ni des variations de rendement propres à chaque support.
Assurance vie ou Livret A : quel support pour tirer parti des intérêts composés ?
Les intérêts composés fonctionnent sur n’importe quel support rémunéré, mais leur ampleur dépend du taux appliqué, du plafond éventuel et de la fiscalité. En France, le Livret A et l’assurance vie sont deux repères très différents pour un épargnant débutant.
Le Livret A : simplicité, sécurité, plafond
Le Livret A offre un capital garanti, une liquidité immédiate et des intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux. Son taux évolue par décision publique : il est passé de 1,5 % à 1,7 % depuis le 1er août 2026, selon la évolution officielle du taux du Livret A. Ses limites tiennent à son plafond de versement réglementaire et à un rendement qui, selon les périodes, peut à peine couvrir l’inflation.
L’assurance vie : deux poches, un horizon long
L’assurance vie combine généralement deux compartiments. Le fonds en euros offre une garantie du capital investi et un rendement régulier mais modéré. Les unités de compte investissent sur des supports de marché, avec un potentiel de rendement supérieur sur longue durée, en contrepartie d’un risque réel de perte en capital. Le choix de la répartition entre ces deux poches dépend de votre horizon et de votre tolérance au risque.
La durée joue aussi sur la fiscalité. Selon la fiscalité officielle après huit ans, le taux forfaitaire applicable aux produits de l’assurance vie est ramené à 7,5 % pour les contrats de plus de huit ans, les prélèvements sociaux restant fixés à 17,2 % pour ces contrats. Cette fiscalité allégée après huit ans de détention renforce l’intérêt d’un horizon long, c’est-à-dire précisément celui qui permet aux intérêts composés de produire leur plein effet.
Deux profils, deux logiques
- Capital garanti et disponible à tout moment
- Pas d’impôt ni de prélèvements sociaux
- Taux connu à l’avance, lisibilité maximale
- Idéal pour une épargne de précaution
- Plafond de versement libre selon le contrat
- Fiscalité allégée après 8 ans de détention
- Possibilité de combiner fonds en euros et unités de compte
- Risque de perte en capital sur les unités de compte
Pour approfondir la logique de calcul et d’optimisation des cotisations, cet article sur le calcul et optimisation des primes d’assurance vie apporte un éclairage complémentaire sur la mécanique contractuelle.
Avant tout arbitrage : cet article présente des informations générales et non un conseil personnalisé. L’Autorité des marchés financiers rappelle que « les performances passées ne préjugent pas des performances futures », en particulier sur les unités de compte dont la valeur peut baisser.
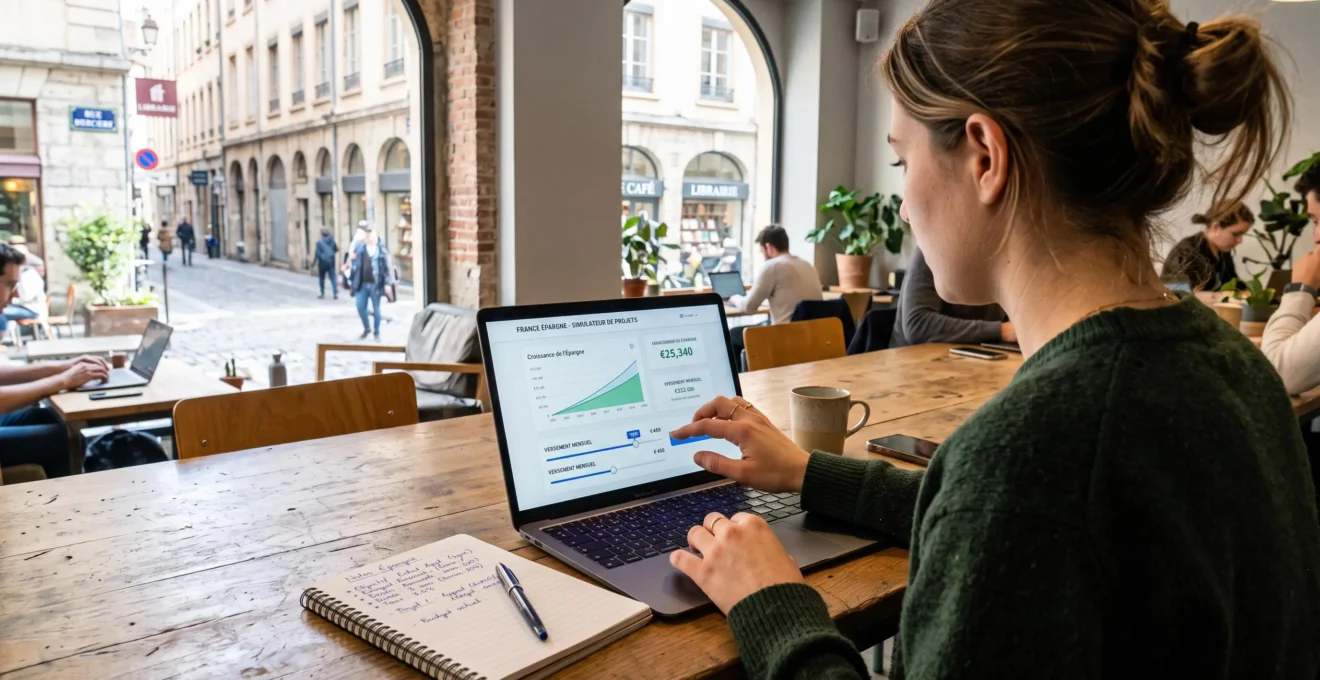
Comment projeter concrètement votre épargne avec un simulateur ?
Un simulateur traduit vos hypothèses en projection chiffrée. Vous saisissez quelques paramètres, l’outil calcule une évolution attendue sur la durée choisie. C’est le moyen le plus simple de visualiser l’écart entre deux rythmes de versement, à budget global identique.
- Définir votre horizonFixez une durée réaliste correspondant à votre projet (retraite dans 15 ans, transmission dans 25 ans, etc.).
- Renseigner le capital initialIndiquez la somme éventuellement disponible pour un premier versement.
- Choisir la fréquence des versementsMensuelle, trimestrielle, annuelle ou ponctuelle, selon votre capacité d’épargne.
- Fixer un taux de rendement supposéPrenez une hypothèse prudente, en cohérence avec le support envisagé.
- Comparer plusieurs scénariosTestez trois rythmes différents avec le même effort annuel total pour visualiser l’impact du calendrier.
Lire les résultats demande une précaution : les montants affichés sont des projections, pas des garanties. Ils reposent sur un taux constant, qui ne reflète ni les variations de marché, ni les évolutions réglementaires, ni les frais spécifiques à chaque contrat. Deux simulateurs différents peuvent donc donner des résultats proches mais non identiques pour les mêmes paramètres.
Cas pratique
Imaginons un lecteur qui dispose de 3 600 € d’épargne annuelle. Il teste trois scénarios sur 15 ans : verser 3 600 € en une fois chaque année en janvier, programmer 300 € par mois, ou effectuer deux versements semestriels de 1 800 €. À taux hypothétique constant, le versement annuel en début d’année ressort légèrement devant, suivi du versement semestriel, puis du versement mensuel. L’écart final reste limité (quelques centaines d’euros), mais rend visible l’intérêt de verser tôt dans l’année lorsque c’est possible.
Ce qu’il faut retenir avant de vous lancer
Le rythme de versement compte autant que le taux affiché : à long terme, la durée pendant laquelle chaque euro travaille reste le premier levier des intérêts composés. Un versement précoce bénéficie mécaniquement d’une capitalisation plus longue, mais un rythme régulier reste souvent plus réaliste pour un salaire mensuel et lisse l’entrée sur les supports dont la valeur fluctue.
Le choix du support dépend ensuite de votre horizon et de votre tolérance au risque. Le Livret A reste pertinent pour une épargne de précaution immédiatement disponible. L’assurance vie, grâce à sa fiscalité allégée après huit ans et à sa souplesse entre fonds en euros et unités de compte, s’adresse plutôt à des projets long terme comme la retraite ou la transmission. Rappelons que les performances passées ne préjugent pas des performances futures, en particulier sur les unités de compte.
Vaut-il mieux verser une grosse somme une fois ou épargner chaque mois ?
À montant total identique, le versement unique en début de période génère un capital final légèrement supérieur, car chaque euro capitalise plus longtemps. Le versement mensuel reste pourtant souvent plus adapté : il correspond au rythme d’un salaire, lisse l’exposition aux variations de marché et évite d’immobiliser une somme importante d’un coup.
Comment fonctionnent les intérêts composés sur une assurance vie après 8 ans ?
Le mécanisme reste identique : les intérêts annuels s’ajoutent au capital et produisent eux-mêmes des intérêts l’année suivante. Le cap des huit ans joue sur la fiscalité des retraits, avec un taux forfaitaire ramené à 7,5 % selon l’administration fiscale, les prélèvements sociaux de 17,2 % restant dus. Cela n’augmente pas le rendement brut, mais améliore le rendement net après impôt.
Quel rythme choisir quand on débute avec une petite capacité mensuelle ?
Le versement mensuel programmé reste généralement le plus adapté : il permet de commencer avec un montant modeste, de prendre date sur un contrat et de bénéficier dès maintenant de la capitalisation. Mieux vaut un petit versement maintenu dans la durée qu’un gros versement reporté de plusieurs années.
Avant toute décision, prenez le temps de chiffrer votre propre scénario avec vos montants, votre horizon et votre tolérance au risque. Pour tester plusieurs rythmes à budget identique et comparer les projections obtenues, ouvrez le simulateur en ligne.